中国对固体废物进口政策进行了重大调整,从逐步收紧到全面禁止“洋垃圾”入境,这一系列举措彻底改变了再生资源回收行业的原有格局。政策倒逼之下,行业正经历一场深刻的变革:传统依赖进口废料的企业面临原料短缺的阵痛,而具备技术创新能力、深耕国内回收网络的企业则迎来了新的发展窗口。
一、政策调整的背景与影响
2017年,国务院办公厅印发《关于禁止洋垃圾入境推进固体废物进口管理制度改革实施方案》,明确提出分批分类调整进口固体废物管理目录。此后,限制类、禁止类固体废物范围不断扩大。2020年11月,生态环境部、商务部、国家发展改革委、海关总署联合发布公告,自2021年1月1日起,禁止以任何方式进口固体废物。这意味着长期以来“进口废纸、废塑料、废金属”的传统模式正式退出历史舞台。
政策调整带来了显著的环境效益。数据显示,固体废物进口量从2016年的约4500万吨降至2020年的不足1000万吨,有效减少了污染物跨境转移,提升了国内环境质量。对于再生资源回收行业而言,原料来源骤减导致部分企业开工不足,尤其是一些依赖进口废纸和废塑料的加工企业,面临成本上升、利润压缩甚至停产的困境。
二、行业困境:原料短缺与成本压力
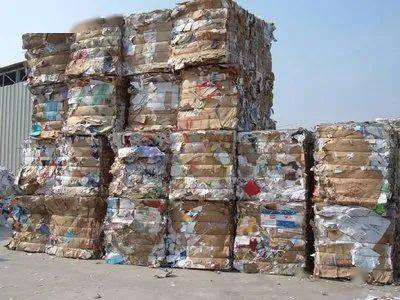
以废纸行业为例,中国曾是全球最大的废纸进口国。进口废纸因纤维强度高、杂质少,一直是高端包装纸的重要原料。全面禁止进口后,国内废纸回收量虽逐年增长,但仍难以完全填补缺口,且回收的废纸质量参差不齐,分拣成本高,导致纸张品质下降,企业不得不增加原生浆使用比例,进一步推高生产成本。
废塑料行业同样面临挑战。进口废塑料曾是许多加工企业的重要原料来源,禁止进口后,国内废塑料回收体系尚不完善,前端分类回收效率低,导致再生塑料颗粒供应紧张,价格波动剧烈。不少中小型企业被迫退出市场,行业集中度有所提升。
三、创新转型:从“依赖进口”到“内生增长”
面对政策调整,再生资源回收行业必须加快创新转型步伐。专家指出,行业未来的出路在于构建高效、规范的国内回收体系,提升技术装备水平,并向高值化利用方向延伸。
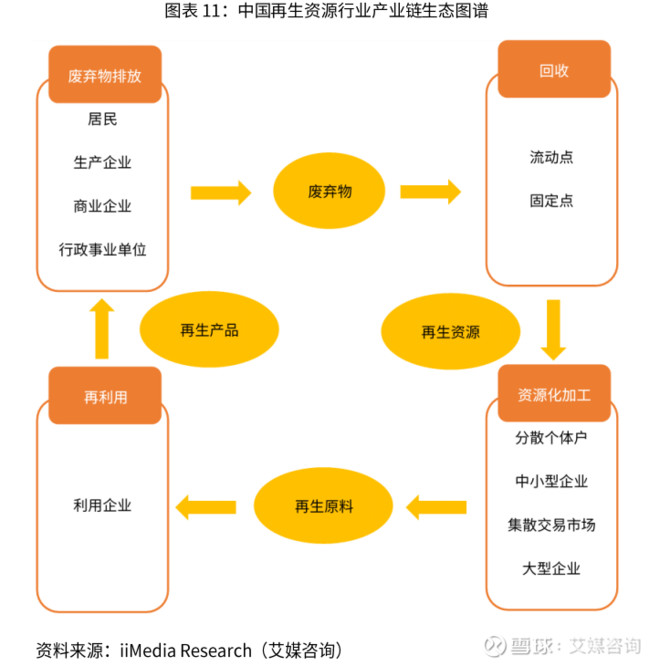
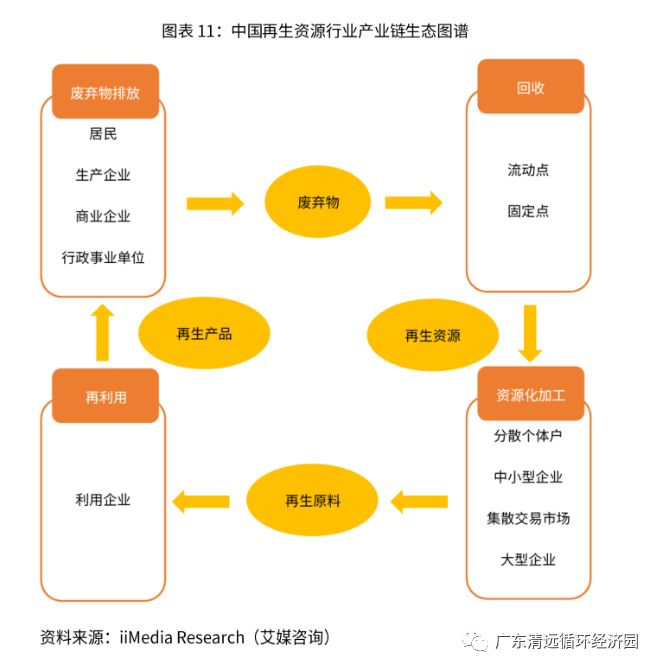
第一,完善回收网络。当前国内再生资源回收仍以个体商贩为主,存在回收站点分散、交易不规范、信息化程度低等问题。需要推动“互联网+回收”模式,通过线上预约、线下回收,提高回收效率。鼓励龙头企业整合回收网络,建设区域性分拣中心,实现规模化运营。
第二,加强技术创新。再生资源加工企业应加大研发投入,突破高效分选、清洁生产、高值化利用等关键技术。例如,废塑料行业可发展化学循环技术,将废塑料转化为单体或油品;废纸行业可提升脱墨浆技术,提高二次纤维利用率。
第三,推进垃圾分类与两网融合。生活垃圾分类制度正在全国推行,将再生资源回收与垃圾分类体系深度融合,是提高回收率的关键。通过环卫系统与回收企业协同,实现“两网融合”,可有效增加可回收物数量,降低回收成本。
四、政策支持与市场机遇
国家高度重视再生资源回收行业的发展。《“十四五”循环经济发展规划》明确提出,到2025年,主要再生资源利用量达到4.5亿吨左右。各地也纷纷出台配套政策,支持回收站点建设、税收优惠、绿色金融等。
与此随着“双碳”目标的推进,再生资源回收利用作为减污降碳的重要途径,其战略价值日益凸显。使用再生原料相比原生原料,可大幅减少能源消耗和碳排放。例如,再生铝的能耗仅为原铝的5%,再生铜的能耗仅为原生铜的15%。在碳交易市场逐步完善的背景下,再生资源企业有望通过碳减排获得额外收益。
市场机遇还体现在消费端。越来越多的国际品牌承诺使用再生材料,如苹果、耐克等要求供应链提高再生塑料比例。国内家电、汽车、包装等行业也在积极布局再生材料应用。这些需求将拉动再生资源回收行业向标准化、品牌化方向发展。
五、
固废进口政策调整虽然给再生资源回收行业带来了短期阵痛,但长期来看,它倒逼行业摆脱对进口废料的依赖,转向挖掘国内“城市矿山”,推动技术创新和模式变革。在政策支持、市场需求和技术进步的多重驱动下,再生资源回收行业正迎来转型升级的历史性机遇。唯有主动创新、苦练内功,方能在变局中开新局,实现环境效益与经济效益的双赢。