再生资源回收行业作为循环经济的关键环节,既是实现“双碳”目标的重要抓手,也是保障国家资源安全、推动绿色低碳转型的基础性产业。2020年,商务部发布了《中国再生资源回收行业发展报告(2020)》,全面梳理了我国再生资源回收行业的发展现状、主要问题及趋势。本文基于该报告,结合行业实际,对再生资源回收行业进行深度分析。
一、行业总体规模与回收结构
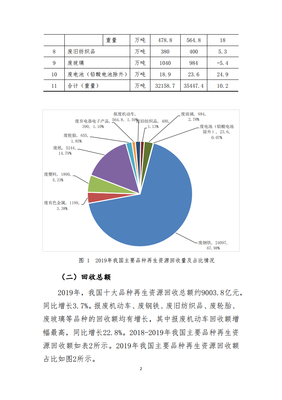
报告显示,截至2019年底(报告主要数据年份),我国再生资源回收总量约3.54亿吨,回收总值约9000亿元,涵盖废钢铁、废有色金属、废塑料、废纸、废轮胎、废弃电器电子产品、报废机动车、废旧纺织品、废玻璃、废电池等十大主要品类。其中,废钢铁和废纸回收量占比最高,分别为约2.4亿吨和5000万吨,构成了回收体系的基石。与此废弃电器电子产品回收量约1.7亿台,同比增长明显,反映出消费端更新换代加速对回收行业的拉动作用。
从回收渠道看,个体回收商贩、回收站点、分拣中心和集散市场仍是主力,但“互联网+回收”模式在2019—2020年快速兴起,部分龙头企业通过线上预约、线下上门的方式提升了回收效率与居民参与度。
二、行业发展主要特点
- 政策环境持续优化。2019—2020年,国家层面密集出台了一系列支持政策,包括《关于完善废旧家电回收处理体系推动家电更新消费的实施方案》《关于进一步加强塑料污染治理的意见》等,明确要求健全再生资源回收体系,推行生产者责任延伸制度。商务部会同有关部门开展再生资源回收试点城市建设,推动回收网络与垃圾分类网络“两网融合”。
- 市场主体日趋多元。除传统回收企业外,大型电商平台、家电生产企业、物流企业纷纷布局回收业务。例如,苏宁、京东等推出“以旧换新+回收”服务,格林美、启迪环境等上市公司通过技术改造提升深加工能力。
- 技术水平稳步提升。自动化分拣、破碎、清洗、造粒等装备在部分示范企业得到应用,废旧家电拆解产物深加工能力增强,再生塑料、再生金属的附加值有所提高。
三、面临的主要挑战
报告同时指出,行业发展仍存在诸多短板。一是回收体系不健全,农村及偏远地区回收网络覆盖不足,居民交售不便;二是行业集中度低,小散乱现象突出,部分回收站点环保、安全不达标;三是税收政策不完善,回收企业难以取得进项发票,导致税负偏重,合规经营困难;四是低值可回收物(如废玻璃、废塑料)回收率偏低,经济激励不足;五是国际固废进口政策收紧后,部分依赖进口原料的企业面临原料短缺压力。
2020年新冠疫情对回收行业造成短期冲击,回收量一度下降,但随着复工复产推进,下半年逐步恢复。疫情也暴露出回收链条的脆弱性,如人力依赖度高、抗风险能力弱等问题。
四、未来发展趋势与建议
基于报告分析,未来再生资源回收行业将呈现以下趋势:
- 两网融合加速。垃圾分类与再生资源回收将深度协同,社区回收网点、分拣中心与环卫系统对接,形成“前端分类投放、中端分类收运、末端分类处理”的全链条体系。
- 数字化与智能化转型。“互联网+回收”平台将进一步整合个体回收者,通过大数据优化回收路线和定价,提升规模化水平。智能回收箱、自动称重、图像识别等技术将逐步普及。
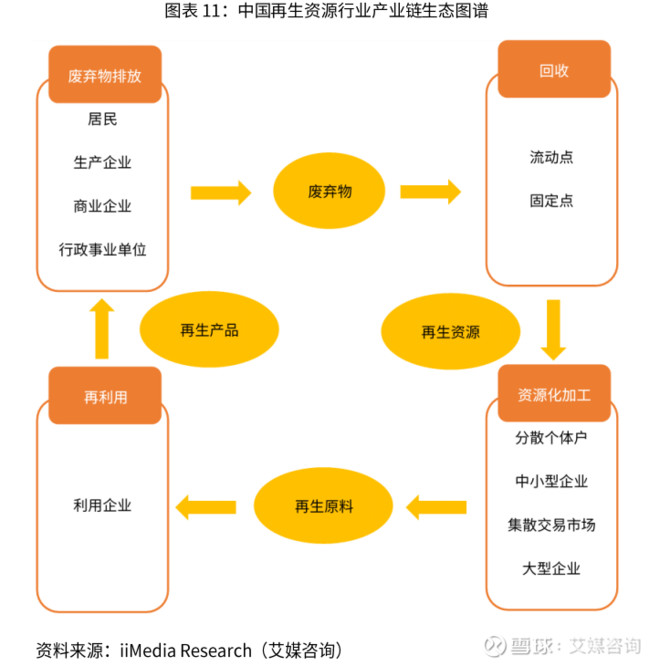
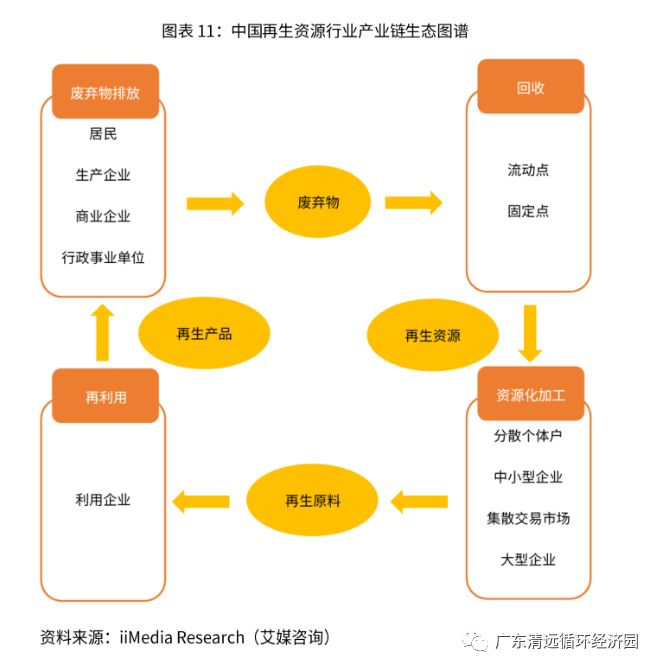
- 生产者责任延伸制度落地。家电、汽车、包装等行业的生产企业将更多承担回收责任,推动逆向物流体系建设,形成“生产—消费—回收—再利用”闭环。
- 园区化与集聚化发展。通过建设再生资源循环利用基地,引导企业入园,集中治理污染,实现规模化、清洁化生产。
- 政策与标准体系完善。预计将进一步优化增值税简易征收政策,推动回收企业规范化经营;同时健全再生原料标准,促进再生材料在高端领域的应用。
为此,建议:一是加大财政与税收支持,对低值可回收物回收给予补贴;二是强化行业监管,取缔违法回收站点,推广绿色分拣中心标准;三是培育龙头企业和品牌,鼓励兼并重组;四是加强国际合作,探索再生原料进口的差异化政策,保障资源供给。
《中国再生资源回收行业发展报告(2020)》描绘了我国再生资源回收行业在政策驱动与市场拉动下快速发展的图景,也揭示了转型中的阵痛与瓶颈。随着“双碳”战略深入实施和循环经济体系加快构建,再生资源回收行业将迎来规范化、规模化、智能化发展的新阶段。只有政府、企业、公众协同发力,才能打通回收链条的堵点,让“城市矿产”真正变废为宝,为绿色发展和资源安全提供坚实支撑。