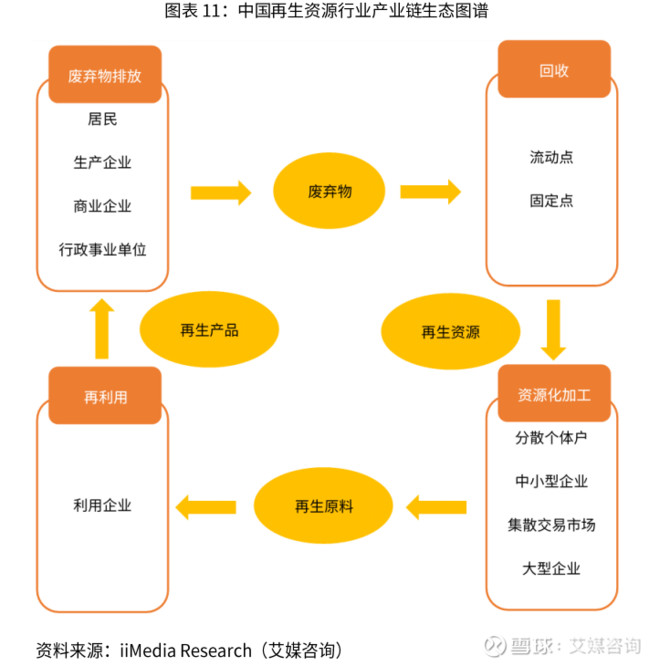
再生资源回收作为循环经济的重要组成部分,近年来在政策驱动、环保意识提升和市场需求增长的多重作用下,正经历着深刻的变革。根据艾媒咨询发布的《2019-2021年中国再生资源行业动向及趋势分析报告》,中国再生资源行业在监管趋严、模式创新和技术赋能中呈现出新的发展动向,回收体系加速重构,行业整体迈入规范化、规模化、高值化的新阶段。
一、政策密集出台,行业规范加码
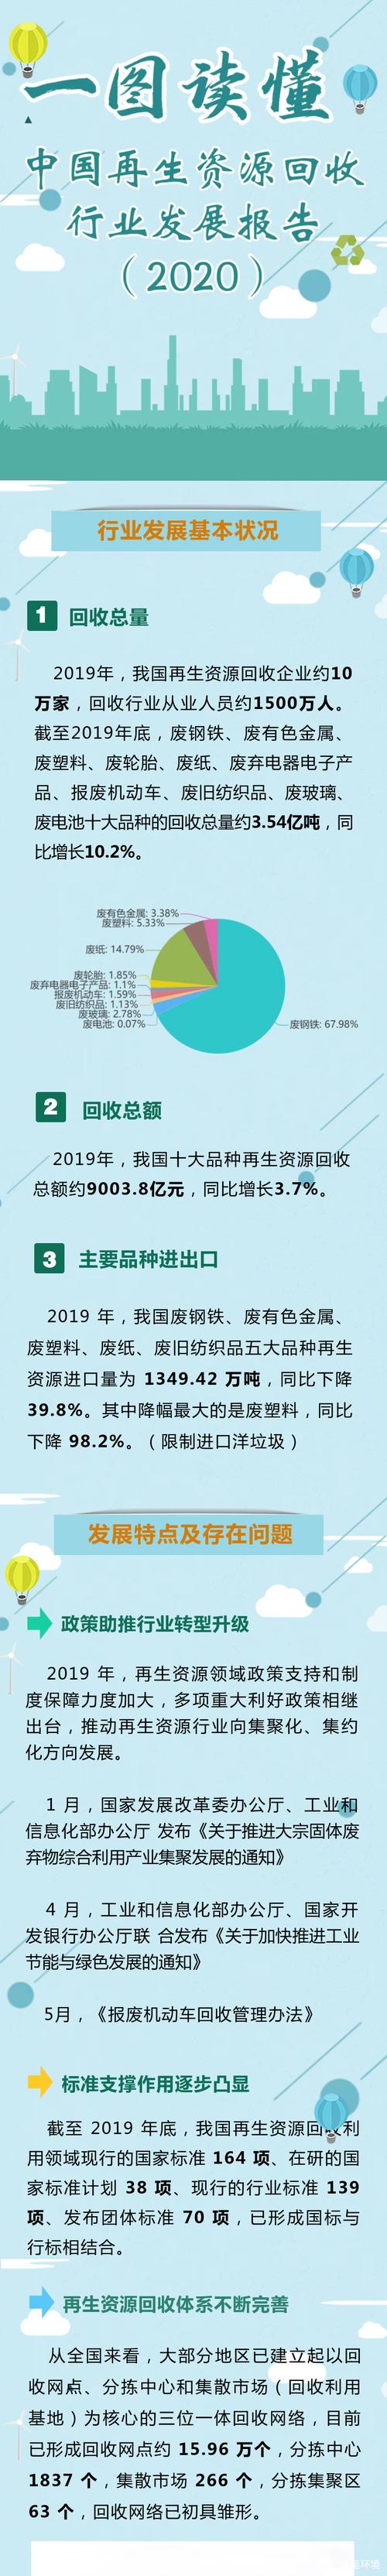
2019年至2021年,国家层面密集出台了一系列促进再生资源回收行业发展的政策。2019年,住建部等9部门联合印发《关于在全国地级及以上城市全面开展生活垃圾分类工作的通知》,将再生资源回收与垃圾分类网络融合推上快车道。2020年,新修订的《固体废物污染环境防治法》正式实施,对固体废物回收、利用和处置提出了更严格的要求。2021年,国家发改委发布《“十四五”循环经济发展规划》,明确提出到2025年,主要再生资源回收利用量达到4.5亿吨,资源循环利用产业产值达到5万亿元。这一系列政策为再生资源回收行业指明了方向,也倒逼中小企业加快转型升级。
二、回收模式创新,“互联网+”成主流
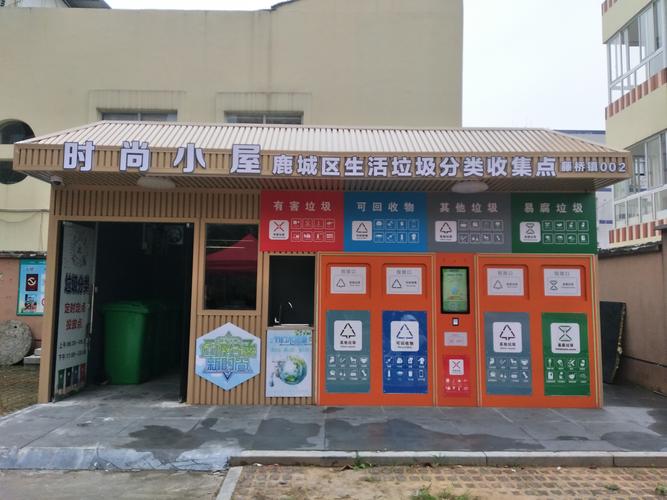
传统的分散式、个体户主导的回收模式正在被逐步取代,以“互联网+回收”为代表的新型回收模式在2019-2021年间快速崛起。诸多企业推出线上预约、上门回收、智能称重、积分兑换等服务,极大提升了居民参与回收的便利性。例如,“爱回收”“回收宝”“闲豆回收”等平台在资本助力下迅速扩张,覆盖城市和用户规模持续扩大。智能回收箱、自动分拣设备等硬件设施的投放也提升了回收效率。线上线下融合的回收网络正在成为行业主流,推动回收行业从“低小散”向“精细化”转变。
三、重点品类分化明显,废纸、废钢、废塑料占主导
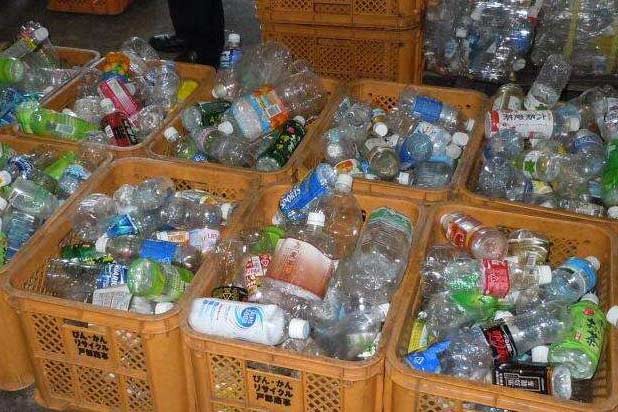
从回收品类来看,废纸、废钢铁、废塑料、废有色金属和废玻璃等依然是主要构成。2019-2021年,受大宗商品价格波动影响,废纸和废钢铁的回收价格经历了较大起伏。2020年疫情初期,回收量短暂下滑,但随后在复产复工和线上回收的带动下迅速反弹。废塑料回收受禁塑令和进口废物限制影响,国内回收需求上升但回收率仍待提高。废有色金属由于价值较高,回收体系相对成熟,市场集中度逐步提升。高值化、规模化的品类更容易获得资本和市场青睐,而低值可回收物如废玻璃、废泡沫等仍面临回收成本高、利润薄的困境。
四、资本关注度提升,行业整合加速
2019-2021年,再生资源回收行业获得了更多资本市场的关注。多家互联网回收企业获得亿元级融资,部分环保集团通过并购整合扩大回收网络。国企和行业龙头也在加快布局,如中国再生资源开发有限公司、格林美、启迪环境等企业通过技术创新和产业链延伸,提升综合竞争力。行业整合加速,小散乱的个体回收者逐渐被纳入规范化体系,公司化、连锁化、品牌化运营成为趋势。
五、问题与挑战依然突出
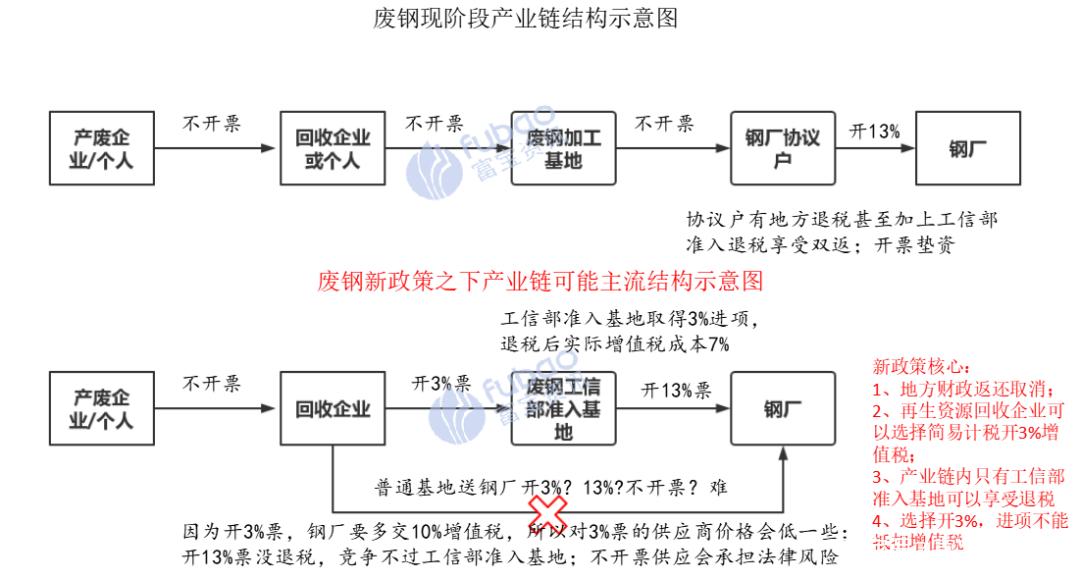
尽管行业取得积极进展,但仍面临诸多挑战。一是回收体系不健全,前端分类与后端回收衔接不畅。二是低值可回收物回收率低,缺乏有效的激励机制。三是回收行业税负较重,土地、资质等经营成本高。四是行业标准不统一,信息化水平参差不齐。五是公众环保意识仍需提升,绿色消费习惯尚未全面形成。这些问题的解决需要政府、企业和社会多方协同努力。
六、未来趋势展望
中国再生资源行业将呈现以下趋势:第一,政策持续加码,监管趋严,行业准入门槛提高;第二,“互联网+回收”与垃圾分类深度融合,构建全链条智能化回收体系;第三,技术创新推动分拣加工自动化、高值化;第四,产业链上下游整合加速,龙头企业主导市场格局;第五,绿色金融和碳交易机制或为回收行业带来新机遇。随着“双碳”目标的推进,再生资源回收作为减碳的重要途径,将迎来更大的发展空间。
2019-2021年是中国再生资源回收行业承前启后的关键时期%,行业在阵痛中转型升级,在创新中寻找突破。只有走规范化、科技化、规模化发展之路,再生资源回收行业才能真正实现从“废品回收”到“资源循环”的华丽蝶变,为经济社会绿色低碳转型提供有力支撑。